結論
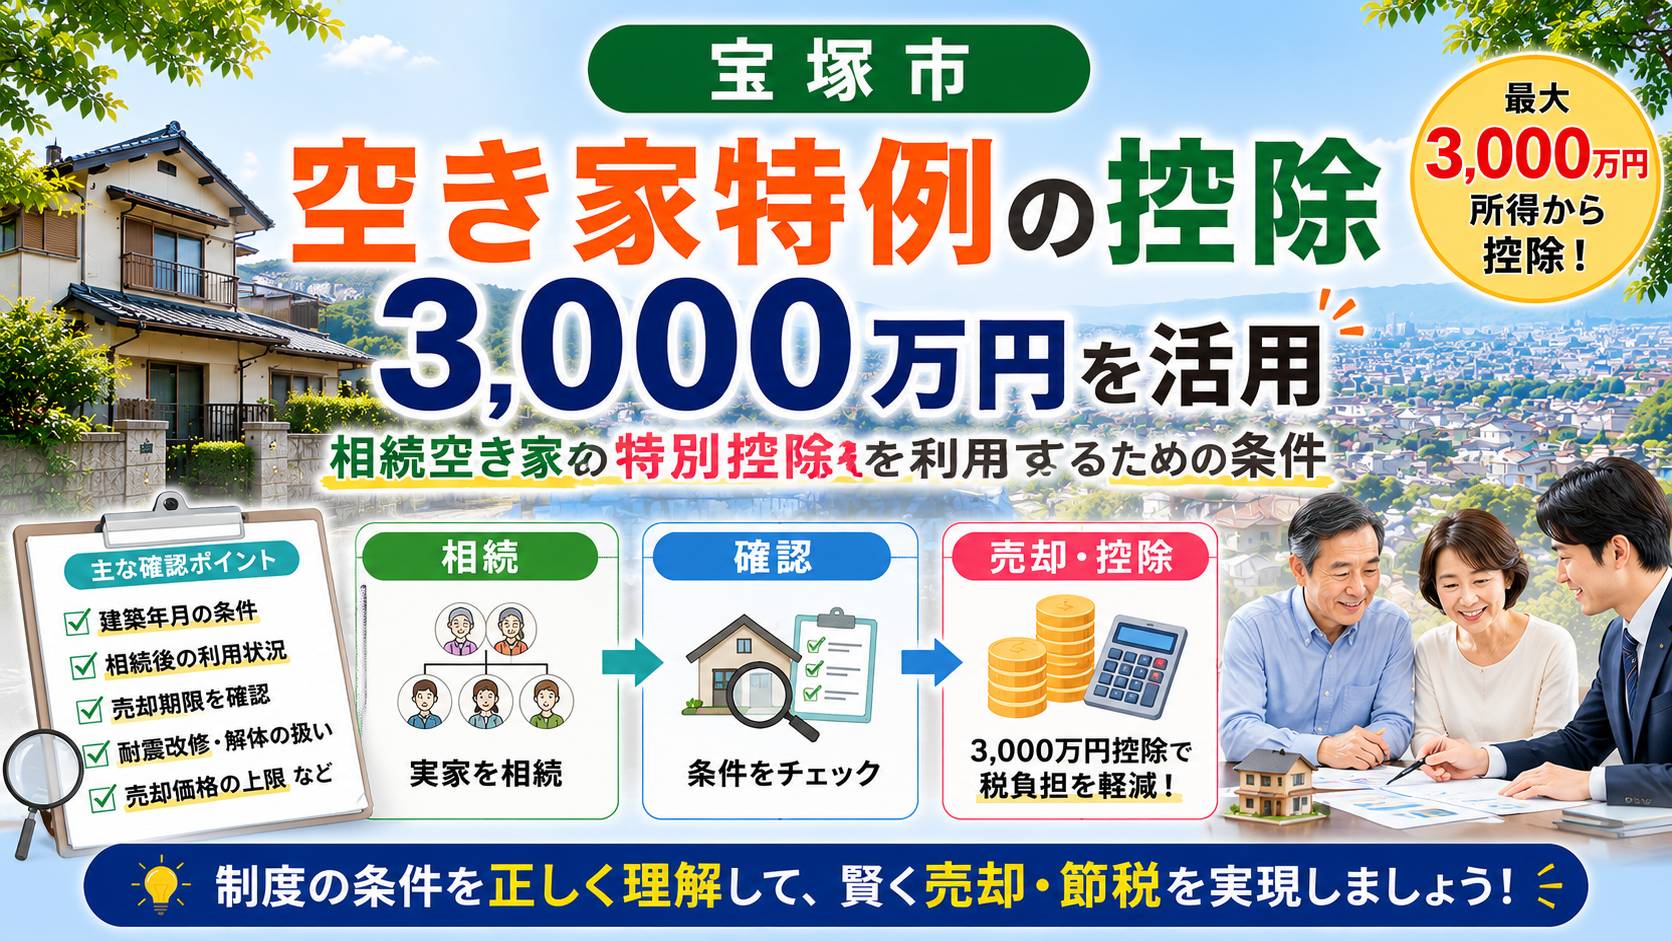
宝塚市で相続した空き家を売却する場合、一定の要件を満たせば「被相続人の居住用財産(空き家)を売ったときの特例」により、譲渡所得から最高3,000万円を控除できる可能性があります。
ただし、「相続した空き家を売れば自動的に3,000万円控除される」という制度ではありません。
主な確認項目として、被相続人が亡くなる直前まで居住していたこと、原則として昭和56年5月31日以前に建築された家屋であること、区分所有建物ではないこと、相続から売却までの利用状況、売却時期、売却代金、耐震基準や取壊しに関する要件などがあります。
また、2024年1月1日以後の譲渡については、一定の要件のもと、売却後に買主側で耐震改修または取壊しを行うケースも特例の対象になり得ます。
制度の適用可否によって税負担が大きく変わる可能性があるため、売買契約を進める前に、不動産会社だけでなく税務署や税理士などの専門家へ確認することが重要です。
宝塚市の相続空き家で3,000万円控除を利用できるかは条件によって大きく異なる
宝塚市には、阪急今津線・阪急宝塚線・JR福知山線沿線の住宅地を中心に、昭和期に建築された戸建ても多くあります。
親が長年暮らしていた実家を相続し、子ども世代は別の住宅に住んでいるため、そのまま空き家になるケースも考えられます。
このような相続空き家を売却する際に確認したいのが、いわゆる「空き家の3,000万円特別控除」です。
主な確認項目は次のとおりです。
- 被相続人が居住していた住宅か
- 相続開始直前の居住状況
- 建築年月日
- 区分所有建物ではないか
- 相続後に賃貸などへ利用していないか
- 売却する時期
- 売却代金が1億円以下か
- 家屋を残して売るのか、取り壊して売るのか
- 耐震基準を満たしているか
- 相続人が何人いるか
- 他の特例との適用関係
特に注意したいのは、「古い実家だから対象になるだろう」と自己判断しないことです。
建築年月や利用状況、売却方法などによって適用可否が変わるため、売却計画を立てる段階から確認しておくことが重要です。
阪急沿線の相続空き家と3,000万円控除の特徴
宝塚南口・逆瀬川・小林・仁川・清荒神・売布神社・中山観音周辺などには、長年住み続けられてきた戸建て住宅があります。
親が暮らしていた戸建てを子どもが相続したものの、自分たちは別の住宅に住んでいるため、実家が空き家になることがあります。
こうした住宅では、売却価格だけでなく、建物を残したまま売却するのか、解体して土地として売却するのかも重要な判断になります。
確認したいポイントは次のとおりです。
- 昭和56年5月31日以前に建築された家屋か
- 被相続人が相続直前まで居住していたか
- 相続後に貸していないか
- 相続後に事業などへ利用していないか
- 耐震基準を満たしているか
- 解体して売却する方が市場性を高められるか
宝塚市の阪急沿線には、高台や坂道、擁壁のある住宅地もあります。
そのため、税制上の条件だけでなく、解体費や擁壁、造成、土地としての売却価格なども含めて判断する必要があります。
JR沿線の相続空き家と3,000万円控除の特徴
JR宝塚駅・中山寺駅周辺では、大阪方面への交通利便性や生活環境を評価する住宅需要があります。
相続した古い住宅でも、土地としての需要が見込める場合には、建物を解体して更地として売却する方法が候補になります。
JR沿線の相続空き家では、次のような点を確認します。
- 建物の築年数
- 土地としての市場価値
- 中古戸建てとしての需要
- 解体費用
- 耐震改修費用
- 売却時期と特例の期限
- 売却代金
重要なのは、「高く売れる方法」と「税引き後に多く残る方法」が必ずしも同じではないことです。
例えば、解体費用を負担することで土地として売りやすくなったとしても、その費用を含めた最終的な手取り額を比較する必要があります。
逆に、建物を残した状態で売却できる場合でも、空き家特例を利用するための耐震要件などを確認しなければなりません。
北部地域の相続空き家と3,000万円控除の特徴
西谷地域をはじめとする宝塚市北部でも、親から実家や土地建物を相続するケースがあります。
北部地域では、市街地と比較して敷地が広い物件もあり、土地・建物の利用方法や売却方法について個別の検討が必要です。
確認したいポイントとしては、次のようなものがあります。
- 建物の建築年月
- 被相続人の居住実態
- 土地と建物の権利関係
- 相続後の利用状況
- 建物解体の必要性
- 解体車両が進入できる道路環境
- 売却価格
- 売却までに必要な期間
空き家特例には売却期限に関する要件があります。
そのため、「急いで売りたくない」と数年間そのまま保有しているうちに、特例の期限を過ぎてしまう可能性にも注意が必要です。
購入希望者が見つかるまで時間がかかる可能性のある物件ほど、早めに売却方法を検討することが重要になります。
宝塚市の相続空き家で3,000万円控除を左右するポイント
空き家の3,000万円特別控除を検討する場合、特に重要なのが「いつまでに」「どの状態で」「いくらで売却するか」です。
一般的には、相続開始の日から3年を経過する日の属する年の12月31日までの譲渡であることなどが要件となります。また、制度自体にも適用期限があります。
さらに、売却代金については1億円以下という要件があります。
確認しておきたいポイントは次のとおりです。
- 相続開始日
- 売却予定日
- 被相続人の居住状況
- 建物の建築年月
- 相続後の利用状況
- 耐震基準への適合状況
- 解体する場合の時期
- 売却代金
- 相続人の人数
- 必要書類の取得方法
また、2024年1月1日以後の譲渡では、売却時点で一定の要件を満たしていなくても、譲渡した年の翌年2月15日までに買主が耐震改修または取壊しを行うなど、一定の条件を満たすことで対象となる場合があります。
一方、相続人が3人以上の場合には、一定の場合に各相続人の特別控除額が最高2,000万円となる点にも注意が必要です。
税額への影響が大きいため、契約条件を決定する前に制度の適用可能性を確認しておきましょう。
宝塚市における相続空き家の3,000万円控除の具体例
阪急沿線の古い実家
親が長年暮らしていた昭和期の戸建てを相続し、相続人自身は別の住宅に住んでいるケースです。
建築年月や相続後の利用状況などを確認したうえで、耐震改修して中古住宅として売る方法と、建物を解体して土地として売る方法を比較します。
税制だけでなく、それぞれの売却価格と工事費用も比較することが重要です。
JR沿線の古家付き土地
JR駅周辺の古い戸建てを相続し、土地としての需要が期待できるケースでは、古家付きで販売する方法と更地化する方法を検討できます。
空き家特例を利用する予定であれば、買主側での取壊しを前提とする場合も含め、契約内容と取壊し時期が制度要件に合っているか確認する必要があります。
北部地域の相続した実家
敷地の広い住宅を相続したものの、相続人が遠方に住んでおり、将来的にも利用予定がないケースです。
売却に時間がかかる可能性を考慮し、特例の期限から逆算して販売を開始します。
※事例は一般的なケースです。実際の特例適用可否、控除額、譲渡所得税額などは個別条件によって異なるため、税務署または税理士等への確認が必要です。
専門家コメント|ライズ・ステージ株式会社 代表取締役 天王寺谷 亮
相続した実家の売却相談では、「3,000万円控除が使えると聞いた」というお話をいただくことがあります。
ここで一番注意していただきたいのは、「相続した空き家なら全部使える制度ではない」ということです。
建築年月、親御さんが住んでいた状況、相続後に家をどう使ったか、いつ売るのか、建物を残すのか解体するのかなど、いくつもの条件があります。
また、不動産の売却では税金だけを見て判断するのも危険です。
例えば、控除を受けるために工事をしたとしても、その費用に見合う売却価格になるとは限りません。反対に、解体することで土地として購入対象者が増えることもあります。
私たち不動産会社が確認するのは、「どの方法なら売りやすいか」「いくらくらいで売れる可能性があるか」という不動産の部分です。
最終的な税務判断は税理士や税務署へ確認しながら、売却価格・工事費・税金を合わせて考える。この順番が大切だと思っています。
宝塚市の相続空き家3,000万円控除に関するよくある質問
Q1. 相続した空き家なら必ず3,000万円控除を使えますか?
いいえ。建築年月、被相続人の居住状況、相続後の利用状況、売却時期、売却代金など複数の要件があります。
Q2. どのくらい古い建物が対象になりますか?
家屋については、原則として昭和56年5月31日以前に建築されたものであることが要件の一つです。
Q3. マンションを相続した場合も対象になりますか?
この特例では、区分所有建物に該当する家屋は対象外となります。そのため、一般的な分譲マンションの一室は対象になりません。
Q4. 相続した家を一度賃貸してから売却しても対象になりますか?
相続開始後、事業・貸付け・居住などに使用されていないことが要件に関係するため、賃貸した場合は特例を利用できない可能性があります。事前に確認が必要です。
Q5. 建物を解体しなければ3,000万円控除は使えませんか?
必ずしもそうではありません。一定の耐震基準を満たした家屋と敷地を売却する方法などがあります。2024年1月1日以後の譲渡では、一定の条件下で売却後に買主が耐震改修または取壊しを行うケースも対象となり得ます。
Q6. 売却価格に上限はありますか?
特例の要件として、売却代金が1億円以下であることがあります。分割して売却する場合などには判定方法に注意が必要です。
Q7. 相続人が複数でも利用できますか?
条件を満たせば複数の相続人が適用を検討できます。ただし、相続人が3人以上の場合、一定の場合には1人あたりの特別控除額が最高2,000万円となります。
Q8. いつまでに売却すればいいですか?
相続開始の日から3年を経過する日の属する年の12月31日までに売却することなどが要件です。また、制度自体の適用期限もあるため、売却時点の最新制度を確認してください。
Q9. 宝塚市から取得する書類はありますか?
特例の申告では「被相続人居住用家屋等確認書」などが必要となる場合があります。必要書類や申請方法は売却方法によって異なるため、宝塚市の担当窓口や税務署等で最新情報を確認しましょう。
Q10. 不動産会社だけで特例が使えるか判断できますか?
不動産会社は売却方法や市場価格、建物状態などについて助言できますが、最終的な税務判断は税務署や税理士などへ確認することが重要です。
まとめ
宝塚市で相続空き家を売却する場合、一定の条件を満たせば最高3,000万円の特別控除を利用できる可能性があります。
- 相続した空き家すべてが対象になるわけではない
- 原則として昭和56年5月31日以前に建築された家屋などの要件がある
- 相続後の利用状況が重要になる
- 売却時期と売却代金にも条件がある
- 建物の耐震改修や取壊しについても確認する
- 2024年以降は売却後の耐震改修・取壊しでも一定の場合に対象となる
- 不動産の売り方と税務上の要件を同時に確認する
特に避けたいのは、「売ってから税理士に聞けばいい」と考えてしまうことです。
売買契約の内容や建物を解体する時期、売却期限などが特例の適用に関係する場合があります。
宝塚市で相続した実家の売却を検討している方は、まず不動産としての市場価値を把握し、税務上の条件を専門家へ確認したうえで、売却スケジュールを組み立てることが大切です。
宝塚市の相続空き家売却・活用はライズ・ステージ株式会社へ
ライズ・ステージ株式会社では、宝塚市を中心に、不動産の売買・仲介、管理・賃貸、新築分譲、不動産活用に関するコンサルティングなどを行っています。
相続した実家について、「建物を残して売るべきか」「解体した方が売りやすいのか」「いつまでに売却する必要があるのか」といった段階から、物件の状態と地域需要を踏まえて売却方法を整理します。
空き家の3,000万円特別控除など税務に関する最終判断については、税務署や税理士などの専門家へ確認しながら進めることが重要です。
お問い合わせ
ライズ・ステージ株式会社 お問い合わせ
公式ホームページ
ライズ・ステージ株式会社 公式ホームページ
会社概要
会社名
ライズ・ステージ株式会社
所在地
〒665-0861
兵庫県宝塚市中山寺1-1-3
代表取締役
天王寺谷 亮
電話番号
0797-86-5600
FAX番号
0797-86-5601
事業内容
宅地建物取引業
不動産の売買および仲介業務、不動産の所有・管理・賃貸業務、新築分譲事業、不動産の有効活用に関するコンサルティング、リフォーム・リノベーション事業、ライフプランの提案、その他不動産に関する一切の業務