結論
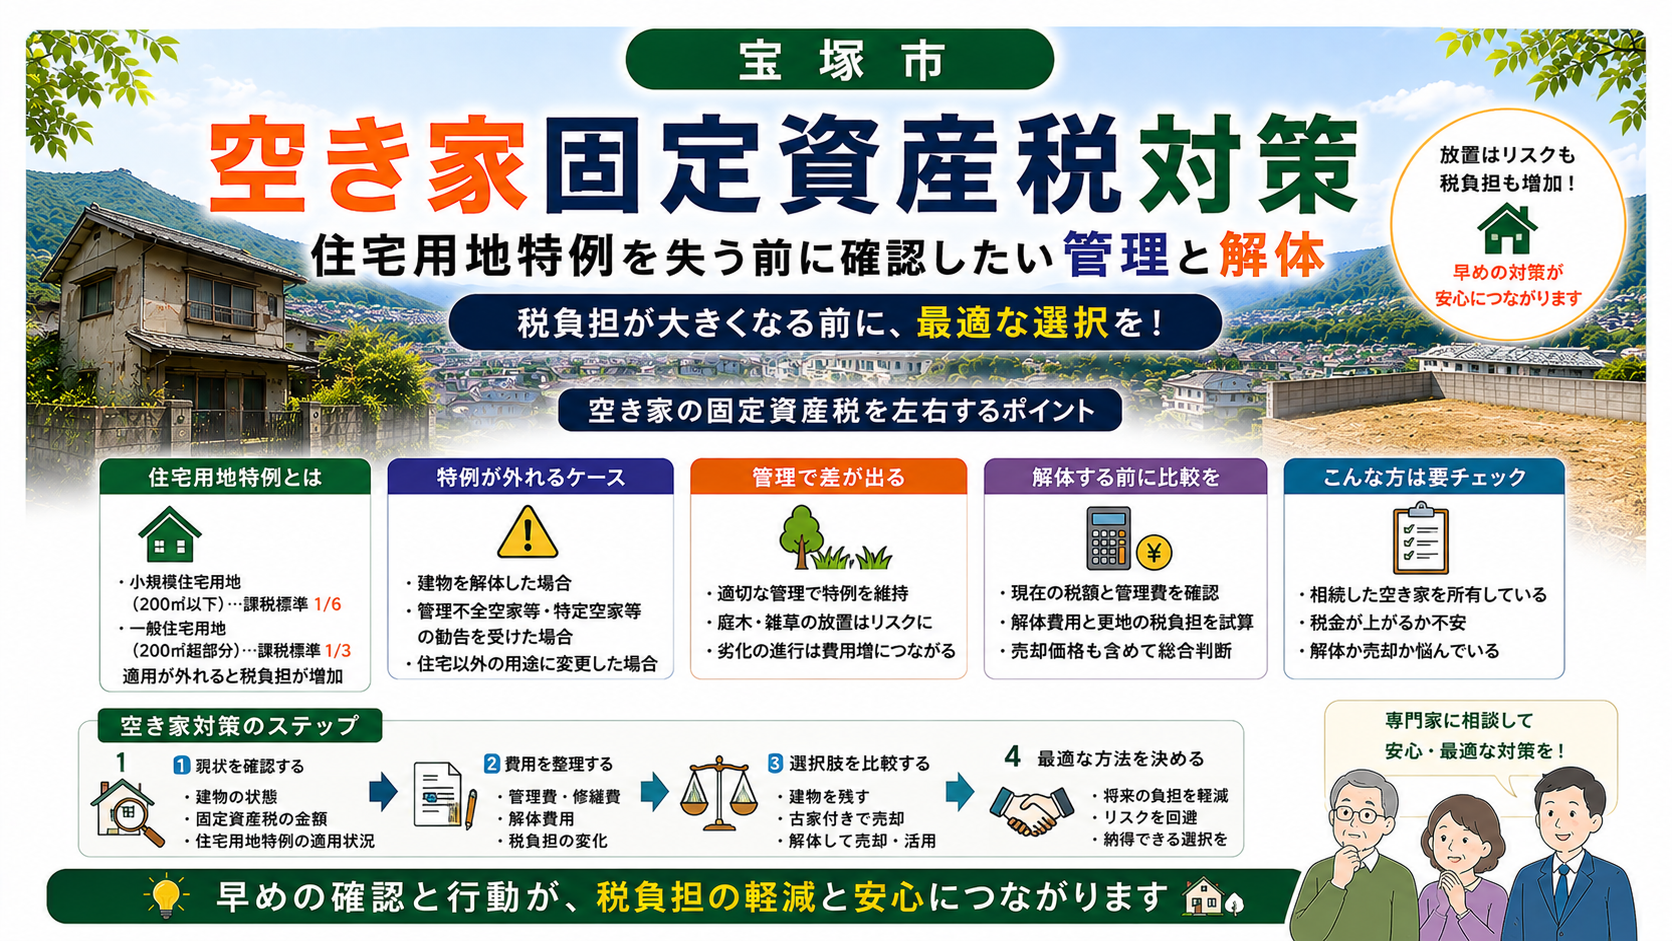
宝塚市で空き家を所有している場合、固定資産税対策では「古い建物を残せば必ず税金を抑えられる」と考えず、住宅用地特例の適用状況、建物の管理状態、解体後の税負担、売却予定まで含めて判断することが重要です。
住宅が建っている土地には、一定の要件を満たせば住宅用地に対する固定資産税等の課税標準の特例があります。一方、建物を解体して住宅用地ではなくなった場合や、管理不全空家等・特定空家等として勧告を受けた場合には、住宅用地特例の対象から外れる可能性があります。
そのため、「税金が上がるから解体しない」「古いからすぐ解体する」という二択ではなく、現在の税額、管理費、解体費、売却価格などを比較して決めることが大切です。
宝塚市の空き家固定資産税は物件によって大きく異なる
宝塚市には、宝塚南口・逆瀬川・小林・仁川などの阪急沿線、中山寺などのJR沿線、高台の住宅地、北部の西谷地域など、さまざまな住宅地があります。
空き家にかかる固定資産税等も、土地や建物の評価額、土地面積、利用状況などによって異なります。
固定資産税を考える際に確認したい主な条件は次のとおりです。
- 土地の固定資産税評価額
- 建物の固定資産税評価額
- 土地の面積
- 住宅用地特例の適用状況
- 都市計画税の課税状況
- 建物の管理状態
- 空き家になっている期間
- 今後の売却・賃貸・利用予定
住宅用地に対する固定資産税の課税標準は、住宅1戸につき200㎡以下の部分である「小規模住宅用地」では価格の6分の1、200㎡を超える一定部分の「一般住宅用地」では価格の3分の1とする特例があります。
都市計画税についても、対象地域では小規模住宅用地が3分の1、一般住宅用地が3分の2となる特例があります。
ただし、実際の税額は土地・建物の評価や負担調整措置などによって決まるため、「更地にすると固定資産税が必ず6倍になる」と単純計算するのは正確ではありません。
阪急沿線の空き家と固定資産税対策の特徴
宝塚南口・逆瀬川・小林・仁川・清荒神・売布神社・中山観音周辺には、長期間所有されている戸建て住宅もあります。
親が住んでいた住宅を相続したものの、相続人が別の場所に住んでいるため空き家になっているケースも考えられます。
阪急沿線では、駅からの距離だけでなく、高低差や擁壁、道路条件などによって土地としての評価や売却方法が変わります。
空き家については次のような点を確認します。
- 現在の年間固定資産税等
- 建物を残した場合の管理費
- 庭木や雑草の管理費
- 擁壁や塀の修繕リスク
- 解体に必要な費用
- 古家付きと更地の想定売却価格
例えば住宅用地特例を維持するためだけに老朽化した建物を長期間残しても、修繕や庭木管理などの費用が積み重なる場合があります。
税額だけでなく、空き家を所有し続けるための年間総コストで比較することが重要です。
JR沿線の空き家と固定資産税対策の特徴
JR宝塚駅・中山寺駅周辺では、大阪方面への交通利便性や生活環境を重視する住宅需要があります。
建物の状態によっては、空き家をすぐに解体せず、中古戸建てとして売却したり、リフォームして活用したりする選択肢も考えられます。
JR沿線の空き家では、次のような条件を比較します。
- 建物の築年数と状態
- 中古住宅としての需要
- 土地としての需要
- リフォーム費用
- 解体費用
- 現在の年間税負担
建物に利用価値が残っている場合、税金だけを理由に売却方法を決めるのではなく、建物付きで販売した場合と更地にした場合の手取り額を比較することが大切です。
買主が建物を利用する可能性があるなら、売主が先に解体しない方が選択肢を広く残せる場合もあります。
北部地域の空き家と固定資産税対策の特徴
西谷地域をはじめとする宝塚市北部には、市街地よりも広い土地を持つ住宅があります。
土地面積が広い場合には、住宅用地特例の適用範囲や土地の利用状況を確認する必要があります。
また、北部地域では固定資産税だけでなく、広い庭や敷地を維持するための管理費も負担になりやすい点に注意が必要です。
確認したいポイントは次のとおりです。
- 土地と建物の課税状況
- 住宅用地として扱われている範囲
- 庭木や雑草の管理費
- 建物の修繕費
- 道路や敷地への進入条件
- 売却した場合の需要
年間の固定資産税がそれほど高くない場合でも、草刈りや庭木剪定、建物点検などに毎年費用がかかれば、長期間では大きな負担になります。
「税金が安いから持っておく」のではなく、管理費を含めた年間維持費で判断する必要があります。
宝塚市の空き家固定資産税を左右するポイント
空き家の固定資産税対策で重要なのが、住宅用地特例と空家等対策の関係です。
適切な管理が行われず、そのまま放置すれば倒壊や衛生上の問題などにつながる空き家については、法令に基づき行政から対応を求められる場合があります。
空き家について確認しておきたいポイントは次のとおりです。
- 住宅用地特例が適用されているか
- 建物に倒壊等の危険がないか
- 屋根や外壁が著しく劣化していないか
- 庭木や雑草を管理しているか
- 周辺環境へ悪影響を与えていないか
- 行政から通知や指導を受けていないか
- 解体後の土地利用を決めているか
- 売却予定時期が決まっているか
2023年の空家等対策特別措置法改正により、「特定空家等」に加えて、そのまま放置すれば特定空家等になるおそれのある「管理不全空家等」についても制度が設けられました。
市区町村から必要な措置について勧告を受けた管理不全空家等や特定空家等の敷地は、住宅用地特例の対象から外れる可能性があります。
つまり、住宅用地特例を受ける目的で危険な建物を放置し続けることは、有効な固定資産税対策とはいえません。
宝塚市における空き家固定資産税対策の具体例
老朽化した戸建てを残しているケース
親から相続した戸建てを「解体すると固定資産税が高くなる」と考え、そのまま残しているケースがあります。
この場合は、現在の税額だけで判断せず、建物の修繕、火災保険、庭木管理、定期点検などを含めた年間維持費を確認します。
建物を残す費用と、解体して売却する場合の費用・手取り額を比較して判断します。
売却予定の空き家
近い将来に土地として売却する予定なら、売却活動を始める前に解体する方法だけでなく、古家付き土地として販売し、買主との契約条件に応じて解体する方法も考えられます。
先に解体すると土地の状態が分かりやすくなる一方、住宅用地特例や解体費用なども考慮する必要があります。
売却時期から逆算して判断することが重要です。
管理状態が悪化している空き家
屋根や外壁が傷み、庭木が道路や隣地へ伸びている空き家では、固定資産税だけを理由に建物を残すのは適切とは限りません。
まず危険箇所や管理状態を確認し、修繕、解体、売却などを比較します。
※事例は空き家で想定される一般的なケースです。実際の固定資産税等や住宅用地特例の適用は、個別の土地・建物や行政上の判断によって異なります。
専門家コメント|ライズ・ステージ株式会社 代表取締役 天王寺谷 亮
空き家のご相談でよく聞くのが、「家を壊したら固定資産税が上がるから、このまま残しておいた方がいいですよね」というお話です。
確かに住宅用地には固定資産税等の特例があります。しかし、税金だけを見て判断するのはおすすめできません。
建物を残せば、雨漏り、外壁、庭木、擁壁などの管理が必要になります。遠方に住んでいれば、現地確認にも時間と費用がかかります。
特に宝塚市には高台の住宅地も多く、老朽化した建物だけではなく擁壁や塀の状態まで確認した方がよい物件があります。
大切なのは、「固定資産税がいくらか」だけではなく、「この空き家をあと3年、5年所有した場合に総額いくら必要なのか」を考えることです。
売却価格、解体費、管理費、税負担を並べて比較したうえで、家族にとって負担の少ない方法を選ぶことが重要だと考えています。
宝塚市の空き家固定資産税に関するよくある質問
Q1. 空き家にも固定資産税はかかりますか?
原則としてかかります。毎年1月1日時点の所有者に対して、その年の固定資産税等が課税されます。
Q2. 空き家を解体すると固定資産税は上がりますか?
住宅を解体して住宅用地に該当しなくなれば、土地に対する住宅用地特例が適用されなくなる可能性があります。ただし、税額が単純に6倍になるとは限りません。
Q3. 小規模住宅用地の「6分の1」とは何ですか?
住宅1戸につき200㎡までの住宅用地について、固定資産税の課税標準を価格の6分の1とする特例です。実際の税額そのものを6分の1にするという意味とは異なります。
Q4. 200㎡を超える土地はすべて特例対象外ですか?
いいえ。200㎡を超える一定の住宅用地についても、一般住宅用地として固定資産税の課税標準を価格の3分の1とする特例があります。適用面積には住宅戸数等による上限があります。
Q5. 空き家を放置すると住宅用地特例がなくなりますか?
単に空き家になっただけで直ちに特例がなくなるとは限りません。ただし、管理不全空家等または特定空家等として市区町村から勧告を受けた場合、その敷地が住宅用地特例の対象外となる可能性があります。
Q6. 固定資産税を抑えるために建物を残した方がよいですか?
税額だけでは判断できません。修繕費、管理費、保険、庭木剪定などを含めた総費用で比較する必要があります。
Q7. 解体するならいつがよいですか?
売却予定、建物の状態、固定資産税の課税時期、解体工事の期間などを確認して決めます。年末に解体を検討する場合は、翌年1月1日時点の状態が課税に影響する可能性があるため、事前確認が重要です。
Q8. 相続した空き家の固定資産税は誰が払いますか?
相続発生後の状況や登記、賦課期日時点の所有関係などによって確認が必要です。相続人が複数いる場合は、負担方法についても早めに話し合っておくことが重要です。
Q9. 固定資産税の金額はどこで確認できますか?
毎年送付される納税通知書・課税明細書などで確認できます。不明な点は宝塚市の担当窓口へ確認します。
Q10. 空き家の固定資産税対策で最初にすることは何ですか?
現在の固定資産税等、住宅用地特例の状況、建物状態、年間管理費、解体費、想定売却価格を確認することです。この6項目を数字にすると、保有・解体・売却を比較しやすくなります。
まとめ
宝塚市で空き家の固定資産税対策を考える場合は、住宅用地特例だけで判断せず、建物の管理状態や今後の利用方法まで含めて考えることが重要です。
- 住宅用地には固定資産税等の特例がある
- 解体すると住宅用地特例が適用されなくなる場合がある
- 更地になっても税額が単純に6倍になるとは限らない
- 管理不全空家等・特定空家等への勧告にも注意する
- 税金・管理費・修繕費・解体費・売却価格を比較する
空き家を残すか解体するかは、「今年の固定資産税」だけでは判断できません。
例えば今後5年間所有するのであれば、5年間の税金と管理費、予想される修繕費まで計算し、売却した場合と比較することが重要です。
宝塚市で相続した実家や長期間使用していない住宅を所有している方は、建物が大きく劣化する前に、現在の税負担と不動産価値を整理することから始めましょう。
宝塚市の空き家売却・固定資産税対策はライズ・ステージ株式会社へ
ライズ・ステージ株式会社では、宝塚市を中心に、不動産の売買・仲介、管理・賃貸、新築分譲、不動産活用に関するコンサルティングなどを行っています。
相続した実家や長期間使用していない空き家では、建物を残すのか、解体するのか、古家付きで売却するのかによって必要な費用や売却方法が異なります。
現在の不動産価値、建物状態、解体費用、売却方法などを整理し、「固定資産税が上がるから」という理由だけで判断せず、最終的な手取り額や将来負担まで考えた方法を検討することが大切です。
税額や住宅用地特例そのものについては宝塚市などの課税担当窓口、税務上の個別判断については税理士等へ確認しながら進めると安心です。
お問い合わせ
ライズ・ステージ株式会社 お問い合わせ
公式ホームページ
ライズ・ステージ株式会社 公式ホームページ
会社概要
会社名
ライズ・ステージ株式会社
所在地
〒665-0861
兵庫県宝塚市中山寺1-1-3
代表取締役
天王寺谷 亮
電話番号
0797-86-5600
FAX番号
0797-86-5601
事業内容
宅地建物取引業
不動産の売買および仲介業務、不動産の所有・管理・賃貸業務、新築分譲事業、不動産の有効活用に関するコンサルティング、リフォーム・リノベーション事業、ライフプランの提案、その他不動産に関する一切の業務