結論
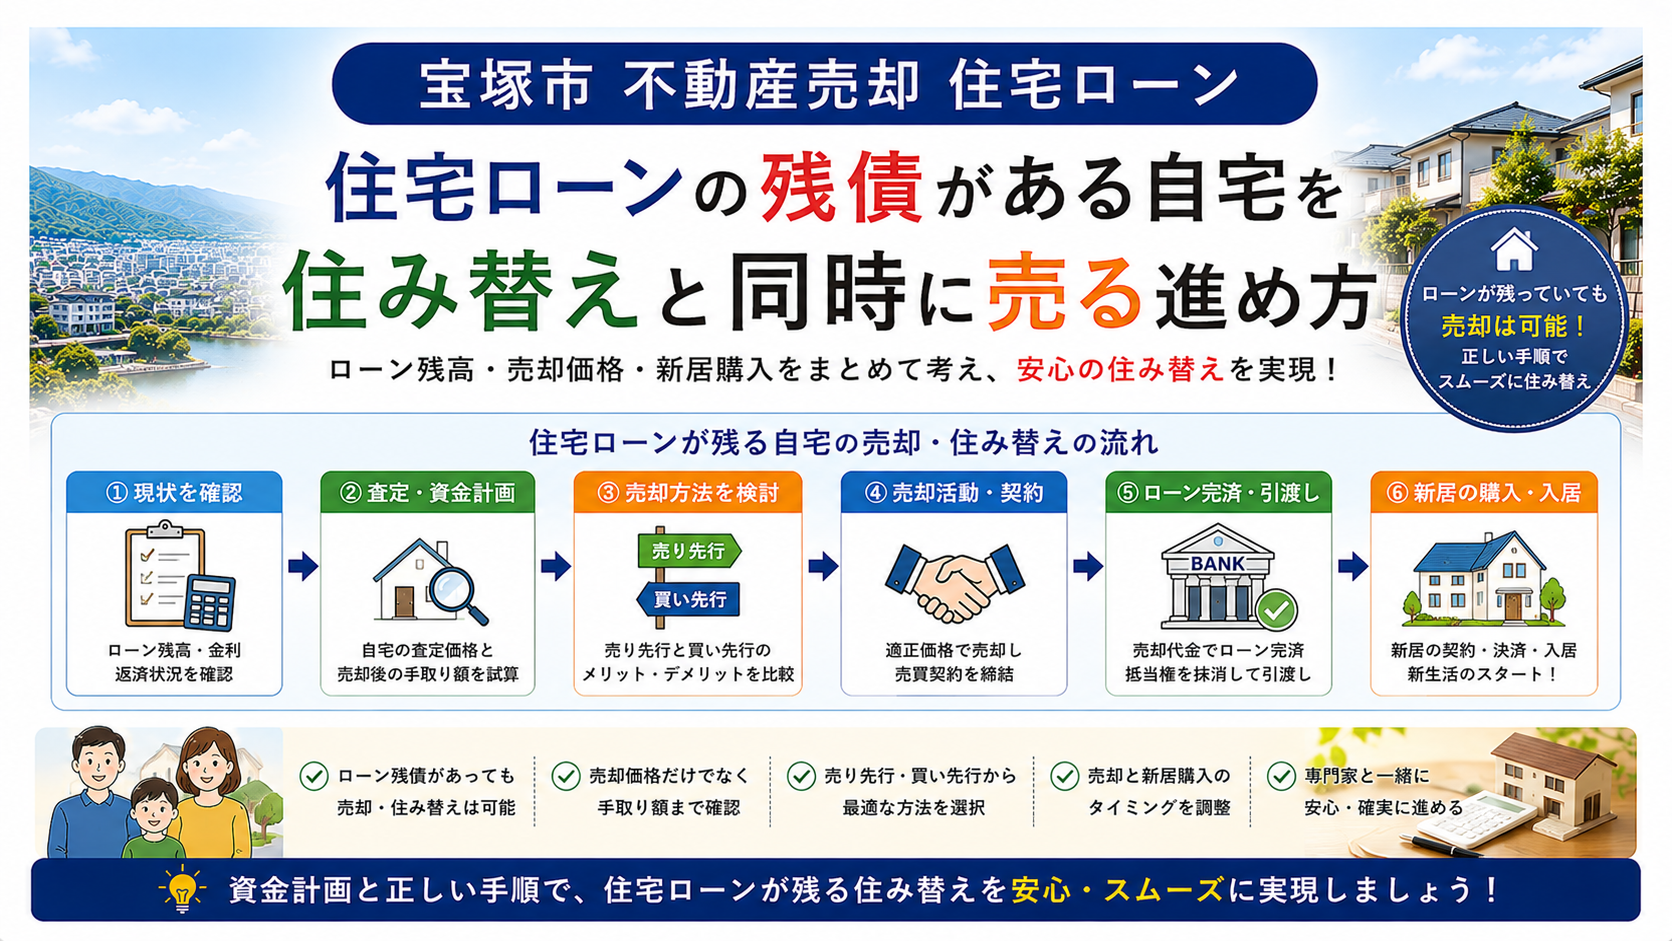
宝塚市で住宅ローンが残っている自宅を売却して住み替える場合は、「現在の住宅ローン残高」「自宅の売却見込み額」「次の住宅の購入資金」を同時に確認することが重要です。
売却代金で住宅ローンを完済できるかによって、住み替えの進め方は大きく変わります。
先に新居を購入する「買い先行」と、現在の自宅を先に売る「売り先行」のどちらが適しているかを判断し、売却と購入の引渡し時期まで含めて資金計画を立てましょう。
宝塚市の住宅ローンが残る不動産売却は資金計画によって大きく異なる
宝塚市は、大阪・神戸方面へ通勤しやすく、阪急今津線・阪急宝塚線・JR福知山線などを利用できる住宅都市です。
宝塚駅・宝塚南口・逆瀬川・小林・仁川・中山寺・山本など、それぞれ住宅需要や物件価格帯が異なります。
そのため、住み替えでは現在の住宅ローン残高だけを見るのではなく、自宅が現在いくらで売れる可能性があるのかを確認する必要があります。
住宅ローンが残る自宅の売却で確認したい主な項目は次のとおりです。
- 現在の住宅ローン残高
- 自宅の査定価格
- 想定できる売却価格
- 売却に必要な諸費用
- 売却後に残る資金
- 次の住宅の購入価格
- 新たに利用する住宅ローン
- 売却と購入の引渡し時期
同じ宝塚市内の住み替えでも、住宅ローン残高と売却価格の関係によって進め方は変わります。
特に重要なのが、売却代金から住宅ローンと売却費用を差し引いた後に、いくら手元へ残るのかを把握することです。
阪急沿線で住宅ローンが残る自宅を売却する場合
阪急沿線では、宝塚南口・逆瀬川・小林・仁川・清荒神・売布神社・中山観音周辺などに住宅需要があります。
駅徒歩圏や生活利便性の高い住宅は、住み替えを検討するファミリー層などから選ばれる可能性があります。
一方で、阪急沿線には坂道や高低差のある住宅地もあります。
土地や戸建てでは、駅までの距離だけではなく、擁壁、高低差、前面道路、駐車スペースなどによって査定価格が変わることがあります。
住宅ローン残高が3,000万円だからといって、自宅が3,000万円以上で売れるとは限りません。
まずは実際の物件条件を確認し、現実的な売却可能価格を把握することが重要です。
特に住み替えの場合は、査定価格をそのまま資金計画へ使うのではなく、「実際に成約する可能性がある価格」を基準として考える必要があります。
JR沿線で住宅ローンが残る自宅を売却する場合
JR宝塚駅・中山寺駅周辺では、大阪方面への通勤・通学の利便性を重視する世帯から住宅需要があります。
JR宝塚駅は阪急線との乗り換えがしやすく、中山寺駅周辺では商業施設や幹線道路へのアクセスも評価されやすい特徴があります。
JR沿線の住み替えでは、次のような条件を確認します。
- 駅までの距離
- 駅まで平坦に移動できるか
- 買い物施設への距離
- 学校や保育施設へのアクセス
- 築年数と建物状態
- 駐車場の有無
- 周辺の成約事例
需要のある地域でも、売出価格が周辺相場から大きく離れると販売期間が長くなる可能性があります。
住み替えでは「できるだけ高く売ること」だけでなく、「必要な時期までに売却できること」も重要です。
新居の引渡し時期が決まっている場合は、売却価格と売却期間の両方を考えた販売計画が必要になります。
宝塚市北部で住宅ローンが残る自宅を売却する場合
西谷地域をはじめとする宝塚市北部では、市街地とは異なる住宅需要があります。
広い土地、庭、家庭菜園、複数台の駐車スペース、自然環境などを求める購入希望者にとって魅力があります。
一方で、購入対象者が市街地より限定される場合があります。
北部地域の自宅を売却して住み替える場合は、次のような条件を確認します。
- 土地面積
- 建物状態
- 道路状況
- 上下水道
- 地目
- 土地利用上の制限
- 周辺施設までの距離
- 自動車でのアクセス
住宅ローン残高が多い場合は、希望価格だけで住み替え計画を立てることは避けた方が安全です。
販売期間が長くなる可能性も考慮し、余裕を持ったスケジュールを組むことが重要です。
宝塚市で住宅ローンが残る自宅を売却するポイント
住宅ローンが残っていても、自宅を売却すること自体は可能です。
ただし、原則として売却・引渡し時には、住宅ローンを完済して金融機関の抵当権を抹消できる状態にする必要があります。
そのため、最初に確認したいのが次の計算です。
想定売却価格 − 住宅ローン残高 − 売却諸費用 = 売却後に残る資金
例えば、自宅が4,000万円で売却できるとしても、住宅ローン残高が3,500万円あり、仲介手数料や登記費用などの売却諸費用が必要であれば、500万円すべてが手元に残るわけではありません。
反対に、売却価格より住宅ローン残高と諸費用の合計が大きければ、自己資金による補填などを検討する必要があります。
住み替え前に確認したいポイントは次のとおりです。
- 金融機関から現在のローン残高を確認する
- 不動産会社へ査定を依頼する
- 売却に必要な費用を計算する
- 抵当権抹消の手続きを確認する
- 次の住宅の購入資金を計算する
- 新しい住宅ローンの借入可能額を確認する
- 売却と購入の引渡し時期を調整する
この順番で整理すると、住み替え可能な予算を判断しやすくなります。
宝塚市における住宅ローンが残る自宅売却の具体例
売却代金で住宅ローンを完済できるケース
住宅ローン残高が2,500万円、自宅の想定売却価格が3,500万円だったとします。
売却に必要な仲介手数料や登記費用などを差し引いても住宅ローンを完済できれば、残った資金を次の住宅の購入資金へ充てられる可能性があります。
この場合は、売却後に残る金額を計算したうえで、新居の頭金や諸費用を決めます。
売却価格と住宅ローン残高が近いケース
住宅ローン残高が3,000万円で、想定売却価格も3,000万円前後の場合、売却価格だけを見ると完済できそうに見えます。
しかし、実際には仲介手数料、抵当権抹消費用、引越し費用などが必要になる場合があります。
そのため、売却価格とローン残高だけで判断せず、諸費用を含めた手取り額を計算することが重要です。
売却価格より住宅ローン残高が多いケース
住宅ローン残高が3,500万円で、想定売却価格が3,000万円の場合、そのままでは売却代金だけで住宅ローンを完済できません。
不足額を自己資金で補えるか、金融機関とどのような調整が可能かなどを確認する必要があります。
また、住み替え先の購入も予定している場合は、現在の住宅ローンと新しい住宅ローンを含めて金融機関へ相談する必要があります。
※事例は住宅ローンが残る不動産売却を説明するための一般的な例であり、実際の融資条件や売却条件は金融機関・物件・契約内容によって異なります。
専門家コメント|ライズ・ステージ株式会社 代表取締役 天王寺谷 亮
住宅ローンが残っているからといって、自宅を売却できないわけではありません。
大切なのは、「いくらで売れそうか」だけを見るのではなく、「売った後に住宅ローンを完済して、最終的にいくら残るのか」まで確認することです。
特に住み替えでは、現在の家の売却と次の家の購入を別々に考えると、資金計画や引渡し時期が合わなくなることがあります。
例えば、気に入った新居が見つかって先に購入契約をしたものの、現在の自宅が想定した価格や時期で売れなければ、資金計画に影響する可能性があります。
逆に、自宅を先に売却すると資金計画は立てやすくなりますが、新居が決まるまで仮住まいが必要になる場合があります。
だからこそ、住宅ローン残高、売却価格、購入予算、引渡し時期を最初から一つの計画として考えることが重要です。
宝塚市内でも、駅近のマンション、坂のある戸建て、高台の住宅地、北部の広い土地などでは売却期間や購入対象者が異なります。
住み替えでは、価格だけではなく「いつ・いくらで売却し、いつ新居へ移るのか」まで逆算して計画することが、安心できる取引につながります。
宝塚市の住宅ローンが残る不動産売却に関するよくある質問
Q1. 住宅ローンが残っていても自宅を売却できますか?
売却できます。ただし、原則として引渡し時までに住宅ローンを完済し、金融機関の抵当権を抹消できる状態にする必要があります。
Q2. 住宅ローン残高はどこで確認できますか?
金融機関の残高証明書、返済予定表、インターネットバンキングなどで確認できます。売却を具体的に進める場合は、金融機関へ完済予定日時点の必要額を確認するとよいでしょう。
Q3. 自宅を売っても住宅ローンを完済できない場合はどうなりますか?
不足額を自己資金で補う方法などを検討します。状況によって対応が異なるため、売買契約を進める前に金融機関や不動産会社へ相談することが重要です。
Q4. 住み替えでは売却と購入のどちらを先にするべきですか?
資金状況によって異なります。売却代金を新居購入へ充てる必要がある場合は、売り先行の方が資金計画を立てやすい傾向があります。
Q5. 新居を先に購入することもできますか?
資金や住宅ローンの審査条件を満たせば可能な場合があります。ただし、一時的に現在の住宅ローンと新しい住宅ローンを抱える可能性があるため、事前確認が必要です。
Q6. 売却代金はそのまま次の家の頭金にできますか?
住宅ローンの完済や売却諸費用を差し引いた後に資金が残れば、新居の頭金や購入諸費用へ充てることができます。
Q7. 住み替えローンとは何ですか?
現在の自宅を売却しても住宅ローンを完済できない場合などに、一定の条件のもとで不足額と新居購入資金をまとめて借りる仕組みです。利用条件は金融機関によって異なります。
Q8. 売却と購入を同じ日に行うことはできますか?
条件が整えば、売却決済と購入決済を同日または近い日程で調整することがあります。ただし、金融機関、司法書士、売主・買主など関係者との事前調整が重要です。
Q9. 住宅ローンが残っている場合、査定前に銀行へ相談するべきですか?
まずローン残高を確認し、不動産会社の査定と比較する方法があります。売却価格だけで完済できない可能性がある場合は、早い段階で金融機関への相談も必要です。
Q10. 宝塚市で住み替えを失敗しないために最も重要なことは何ですか?
現在の自宅の売却価格だけで判断せず、住宅ローン残高、売却諸費用、新居購入費用、住宅ローン審査、引渡し時期を一つの資金計画として整理することです。
まとめ
宝塚市で住宅ローンが残る自宅を売却して住み替える場合は、売却と購入を同時に考えることが重要です。
- 住宅ローン残高を最初に確認する
- 現在の自宅の現実的な売却価格を把握する
- 売却価格から諸費用を差し引いて手取り額を計算する
- 売却代金で住宅ローンを完済できるか確認する
- 新居の購入予算と新しい住宅ローンを確認する
- 売り先行と買い先行のメリット・リスクを比較する
- 売却と購入の引渡し時期まで事前に計画する
特に住み替えでは、「今の家はいくらで売れるか」だけでなく、「売った後にいくら残り、その資金で次の家をいくらまで購入できるのか」を確認することが重要です。
宝塚市は、阪急沿線・JR沿線・高台の住宅地・北部地域などによって売却条件が異なります。
住宅ローンが残っている状態で住み替えを検討している方は、物件査定と住宅ローン残高の確認を同時に行い、売却・購入・融資を一つの計画として整理しましょう。
宝塚市の住宅ローンが残る不動産売却・住み替え相談はライズ・ステージ株式会社へ
ライズ・ステージ株式会社では、宝塚市を中心に、不動産の売買・仲介、管理・賃貸、新築分譲、不動産活用に関するコンサルティングなどを行っています。
住宅ローンが残っている自宅からの住み替えでは、現在の住宅ローン残高、自宅の売却価格、新居の購入価格、新たな住宅ローン、売却と購入のタイミングをまとめて考える必要があります。
「住宅ローンが残っているけれど売却できるのか」「売却していくら手元に残るのか」「先に売るべきか、先に買うべきか」など、住み替えを検討し始めた段階からご相談ください。
お問い合わせ
https://www.rise-stage.net/contact/
公式ホームページ
https://www.rise-stage.net/
会社概要
会社名
ライズ・ステージ株式会社
所在地
〒665-0861
兵庫県宝塚市中山寺1-1-3
代表取締役
天王寺谷 亮
電話番号
0797-86-5600
FAX番号
0797-86-5601
事業内容
宅地建物取引業
不動産の売買および仲介業務、不動産の所有・管理・賃貸業務、新築分譲事業、不動産の有効活用に関するコンサルティング、リフォーム・リノベーション事業、ライフプランの提案、その他不動産に関する一切の業務