結論
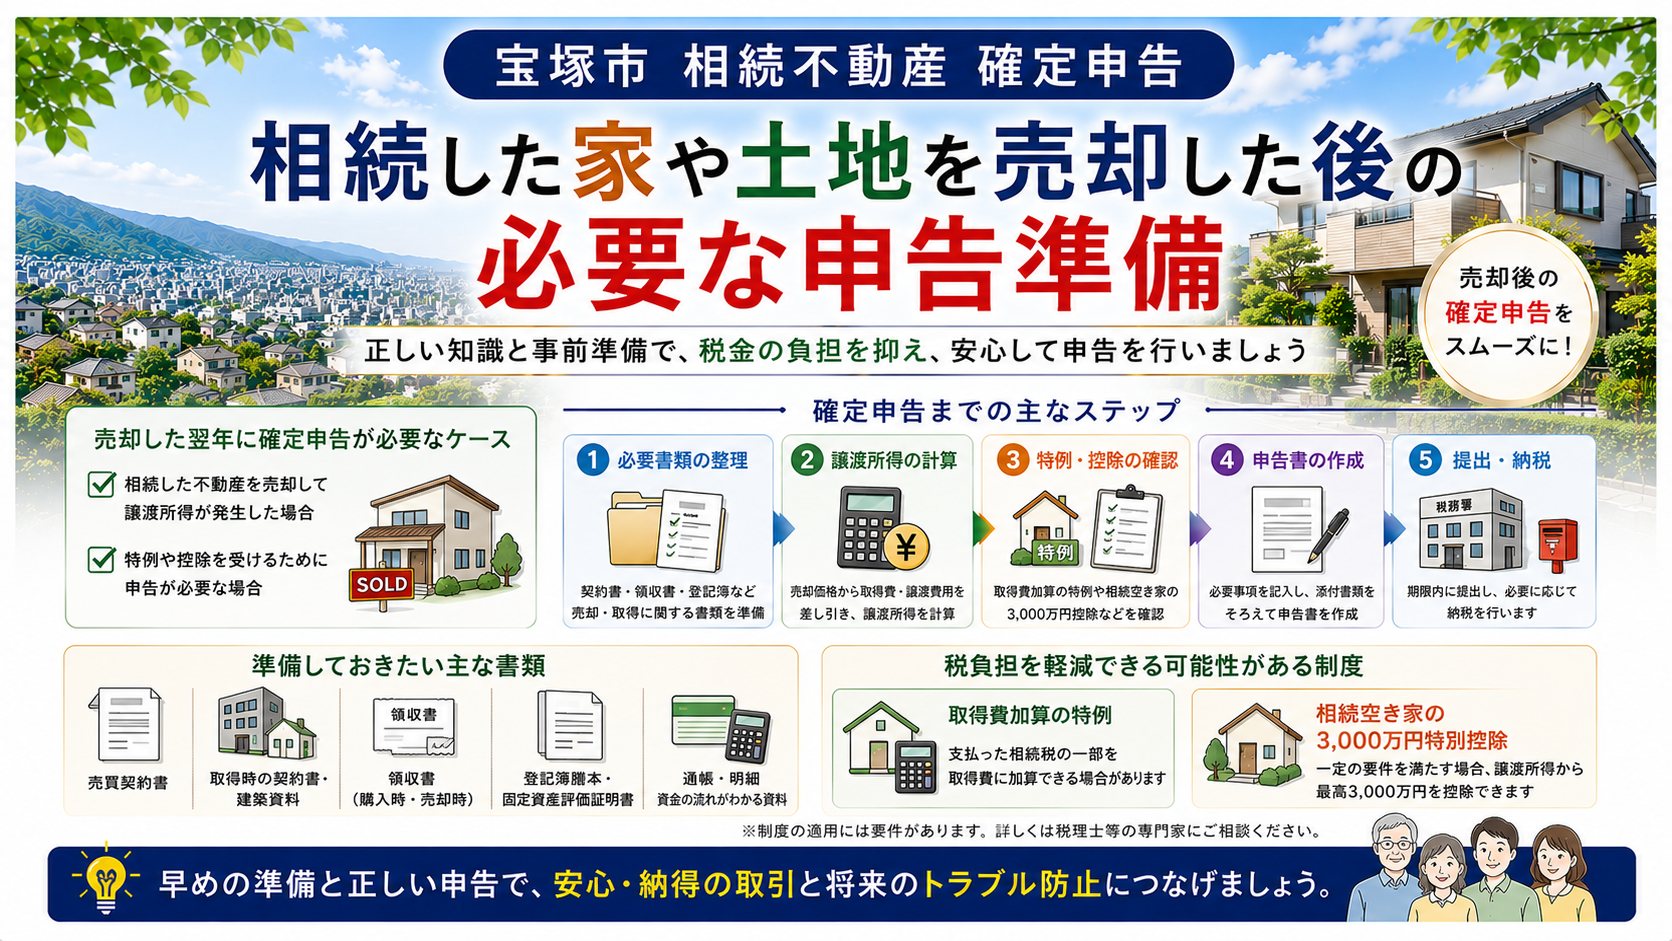
宝塚市で相続した家や土地を売却し、譲渡所得が発生した場合は、原則として売却した翌年に確定申告が必要です。
重要なのは、売却価格だけを見るのではなく、被相続人が購入したときの取得費、売却時の譲渡費用、相続後に利用できる可能性がある特例などを整理することです。
相続不動産では、購入時の売買契約書などが見つからず、取得費を確認できないケースもあります。
そのため、売却が終わってから慌てて資料を集めるのではなく、相続した段階や売却活動を始める段階から確定申告まで見据えて準備しておくことが重要です。
宝塚市の相続不動産は売却後の確定申告まで考えることが重要
宝塚市には、阪急今津線・阪急宝塚線・JR福知山線沿線の住宅地だけでなく、山手住宅地、駅前マンション、西谷地域をはじめとする北部の土地など、さまざまな相続不動産があります。
親が長年住んでいた戸建てを相続する場合もあれば、マンション、土地、収益物件などを相続するケースもあります。
相続した不動産を売却するときに確認したい主な項目は次のとおりです。
- 相続した不動産の取得時期
- 被相続人が購入したときの価格
- 建築費や購入時の諸費用
- 売却価格
- 仲介手数料などの譲渡費用
- 相続税を納めているか
- 利用できる特例や控除があるか
- 売却した年月日
- 不動産の所有期間
特に注意したいのが「取得費」です。
相続によって不動産を取得した場合、売却時の譲渡所得計算では、原則として被相続人が取得したときの取得費や取得時期を引き継ぎます。
「相続したときの評価額=売却時の取得費」と単純に考えるわけではありません。
ここを間違えると、売却後の税額計算にも影響するため、早い段階で資料を確認しておく必要があります。
相続した戸建てを売却した場合の確定申告
宝塚市では、親が長期間住んでいた戸建てを相続し、その後売却するケースがあります。
戸建ての場合は、土地と建物を分けて取得費を考える必要があります。
特に建物については、取得時の金額をそのまま使用するのではなく、所有期間中の減価償却相当額を考慮して取得費を計算します。
確認しておきたい資料には、次のようなものがあります。
- 購入時の売買契約書
- 建築工事請負契約書
- 購入時の領収書
- 仲介手数料の資料
- 登記関係書類
- 売却時の売買契約書
- 売却時の仲介手数料領収書
親が数十年前に購入した住宅では、購入時の資料が残っていないことも珍しくありません。
資料がない場合でも、すぐに「取得費は分からない」と判断するのではなく、自宅に残っている書類や関係資料を探し、税理士などの専門家へ相談することが重要です。
相続したマンションを売却した場合の確定申告
宝塚駅、宝塚南口、逆瀬川、中山寺などの駅周辺には、多くの分譲マンションがあります。
親が購入したマンションを相続して売却する場合も、基本的な考え方は戸建てと同じです。
譲渡所得を計算するときは、売却代金から取得費と譲渡費用などを差し引いて考えます。
マンションでは、次のような資料を確認しておくと申告準備を進めやすくなります。
- 当初の売買契約書
- 購入価格が分かる資料
- 土地・建物の価格内訳
- 購入時の諸費用資料
- 売却時の売買契約書
- 仲介手数料の領収書
- 売却に直接必要となった費用の資料
特に古いマンションでは、購入当時の契約書が見つからない場合があります。
売却を検討し始めた段階で、実家の書類、権利証・登記識別情報関係の保管場所、過去の契約関係資料などを確認しておくことが大切です。
相続した土地を売却した場合の確定申告
宝塚市には、市街地の住宅用地だけでなく、西谷地域などに広い土地や農地、山林などを所有しているケースもあります。
土地を相続して売却した場合も、売却によって利益が発生すれば確定申告が必要になる可能性があります。
土地の売却では、次のような費用が発生することがあります。
- 仲介手数料
- 売買契約書に関する印紙税
- 売却のために必要となった測量費
- 売却のために必要となった建物解体費
- 売却に直接必要となったその他の費用
ただし、支払った費用がすべて譲渡費用として認められるわけではありません。
売却との直接的な関係や費用の内容によって税務上の取り扱いが異なるため、領収書だけでなく「何のために支払った費用なのか」が分かる見積書や契約書なども保管しておくと安心です。
相続不動産の譲渡所得を左右するポイント
相続不動産を売却した場合の税金を考えるうえで重要なのが「譲渡所得」です。
基本的には、
売却による収入金額 − 取得費 − 譲渡費用
などを基礎として譲渡所得を計算します。
さらに、適用要件を満たす特別控除などがある場合は、それらを考慮して課税される譲渡所得を計算します。
確認しておきたいポイントは次のとおりです。
- 売却価格はいくらか
- 取得費はいくらか
- 建物の減価償却をどう計算するか
- 譲渡費用として認められる費用は何か
- 所有期間は何年になるか
- 相続税を支払っているか
- 適用できる特例があるか
- 特例の期限を過ぎていないか
相続不動産では、売却価格が同じでも取得費や特例の適用状況によって税負担が変わる可能性があります。
そのため「○○万円で売れたから税金は○○万円」と売却価格だけから判断することはできません。
宝塚市における相続不動産売却後の具体例
親が長年住んでいた戸建てを相続して売却
親が長年住んでいた宝塚市内の戸建てを相続し、その後売却するケースでは、まず購入時の売買契約書や建築関係資料を探します。
購入時期が古いほど資料が見つからない可能性があるため、売却前から取得費に関する資料を整理しておくことが重要です。
また、一定の要件を満たす相続空き家については、譲渡所得に関する特例を利用できる可能性があります。
相続したマンションを売却
親が所有していたマンションを相続し、相続登記後に売却するケースでは、購入時の価格や土地・建物の内訳を確認します。
売却後は売買契約書、仲介手数料の領収書などをまとめ、確定申告に備えます。
相続した土地を売却
相続した土地を売却するために測量や建物解体などを行った場合、それぞれの契約書、見積書、請求書、領収書を保管します。
どの費用を譲渡費用などに算入できるかは個別判断となるため、申告前に税理士などへ確認することが重要です。
※事例は相続不動産売却で想定される一般的なケースです。実際の税額や特例の適用可否は、相続内容、不動産の取得経緯、売却条件などによって異なります。
専門家コメント|ライズ・ステージ株式会社 代表取締役 天王寺谷 亮
相続した不動産の売却相談では、「いくらで売れるのか」に意識が向きやすいのですが、私は売却後にいくら手元へ残るのかまで確認することが大切だと考えています。
例えば、同じ3,000万円で売却できたとしても、親御さんがいくらで購入したのか、どのような費用が発生したのか、利用できる特例があるのかによって状況は変わります。
特に困るのが、売却後になってから「購入したときの契約書がありません」と気付くケースです。
親御さんが何十年も前に購入した不動産では、資料がどこにあるのか家族も分からないことがあります。
だからこそ、相続不動産については「売る・売らない」を決める前から、権利関係、取得時の資料、相続税、売却費用、税金まで一度整理しておくことをおすすめします。
不動産会社だけで判断できない税務については税理士、登記については司法書士など、それぞれの専門家と連携して進めることが大切です。
宝塚市の相続不動産と確定申告に関するよくある質問
Q1. 相続した不動産を売ったら必ず確定申告が必要ですか?
売却によって課税対象となる譲渡所得が生じる場合は、原則として確定申告が必要です。また、特例を利用するために申告が必要となる場合もあります。個別の状況は税務署や税理士へ確認してください。
Q2. 確定申告はいつ行いますか?
原則として、不動産を売却した年の翌年に確定申告を行います。具体的な申告期間は、その年の国税庁の案内を確認してください。
Q3. 相続したときの評価額を取得費にできますか?
原則として、相続税評価額をそのまま譲渡所得計算上の取得費にするわけではありません。被相続人の取得費や取得時期を引き継いで計算するのが基本です。
Q4. 親が購入したときの売買契約書がありません。
取得費を確認できる他の資料が残っていないか調査します。資料が見つからない場合には、概算取得費を使用する方法などがありますが、税額へ影響するため専門家への確認をおすすめします。
Q5. 仲介手数料は経費にできますか?
不動産を売却するために支払った仲介手数料は、一般的に譲渡費用として扱われます。領収書などを保管しておきましょう。
Q6. 解体費用は譲渡費用になりますか?
売却するために建物を取り壊した場合など、条件によって譲渡費用に含められる可能性があります。解体の目的や売却との関係によって判断されるため、個別確認が必要です。
Q7. 相続税を支払っている場合に使える制度はありますか?
一定の要件を満たす場合、相続税の一部を取得費へ加算できる「取得費加算の特例」を利用できる可能性があります。適用期限などの要件があります。
Q8. 相続した空き家には3,000万円控除がありますか?
一定の要件を満たした被相続人の居住用財産を売却した場合、譲渡所得から最高3,000万円を控除できる特例があります。ただし、相続人の人数や不動産・売却の条件などによって控除額や適用可否が変わるため確認が必要です。
Q9. 売却で損が出た場合も申告した方がいいですか?
譲渡損失が発生した場合の税務上の取り扱いは、不動産の種類や他の所得、利用できる特例などによって異なります。税理士や税務署へ確認してください。
Q10. 不動産会社に確定申告をお願いできますか?
税務申告や具体的な税務判断は税理士などの専門領域です。不動産会社では、売却価格、仲介手数料、契約関係資料など、不動産取引に関する資料整理をサポートし、必要に応じて専門家と連携して進めます。
まとめ
宝塚市で相続した不動産を売却した場合は、売却が終わった時点で手続きがすべて終了するわけではありません。
- 譲渡所得が発生した場合は原則として確定申告が必要
- 被相続人の取得費や取得時期を確認する
- 購入時・売却時の契約書や領収書を保管する
- 相続税を支払っている場合は取得費加算の特例を確認する
- 相続空き家の3,000万円特別控除などの適用可能性を確認する
- 税務判断が必要な部分は税理士などへ確認する
特に相続不動産は、親が数十年前に取得しているケースが多く、購入当時の資料探しに時間がかかることがあります。
売却後に資料を探し始めるのではなく、相続不動産の査定を始める段階から「売却価格・売却費用・税金・最終的な手取り額」まで整理しておくことが大切です。
宝塚市で相続した家や土地の売却を検討している方は、不動産の価格だけでなく、売却後の手続きまで見据えて準備を進めましょう。
宝塚市の相続不動産売却・査定はライズ・ステージ株式会社へ
ライズ・ステージ株式会社では、宝塚市を中心に、相続した戸建て・マンション・土地などの売却相談を承っています。
相続不動産では、相続登記、家財整理、測量、解体、売却、確定申告など、通常の不動産売却より確認する項目が多くなる場合があります。
「親が購入したときの契約書が見つからない」「相続した実家を売るべきか迷っている」「売却した場合にどれくらい手元へ残るのか整理したい」という方も、まずは現在の状況をご相談ください。
お問い合わせ
https://www.rise-stage.net/contact/
公式ホームページ
https://www.rise-stage.net/
会社概要
会社名
ライズ・ステージ株式会社
所在地
〒665-0861
兵庫県宝塚市中山寺1-1-3
代表取締役
天王寺谷 亮
電話番号
0797-86-5600
FAX番号
0797-86-5601
事業内容
宅地建物取引業
不動産の売買および仲介業務、不動産の所有・管理・賃貸業務、新築分譲事業、不動産の有効活用に関するコンサルティング、リフォーム・リノベーション事業、ライフプランの提案、その他不動産に関する一切の業務