結論
宝塚市で一戸建てを売却して利益(譲渡所得)が出た場合、所得税・住民税・復興特別所得税がかかる可能性があります。
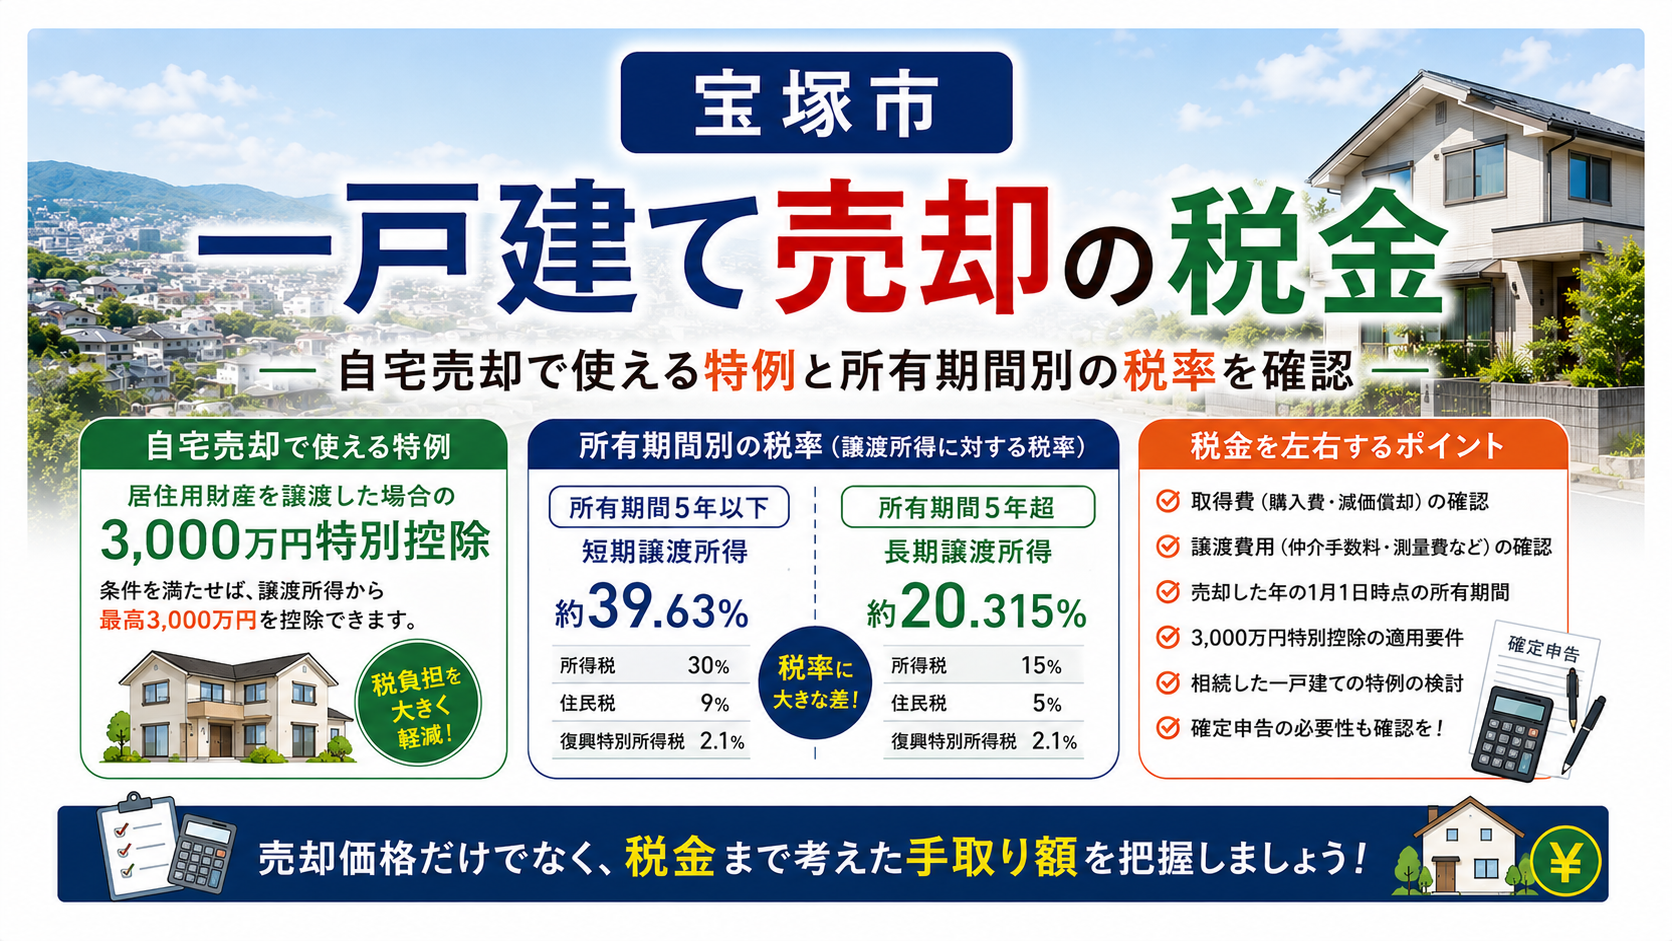
ただし、自宅として使っていた一戸建ての売却では「居住用財産を譲渡した場合の3,000万円特別控除」などを利用できる場合があり、売却益が出ても税負担を大きく抑えられるケースがあります。
また、税率は売却した年の1月1日時点における所有期間が5年以下か5年超かによって大きく変わります。
そのため、宝塚市の一戸建てを売却するときは「いくらで売れるか」だけでなく、取得費・売却費用・所有期間・利用できる特例まで確認し、最終的な手取り額を把握することが重要です。
宝塚市の一戸建て売却で税金が発生する仕組み
一戸建てを売却したからといって、売却価格の全額に税金がかかるわけではありません。
基本的には、売却によって生じた「譲渡所得」に対して税金が計算されます。
譲渡所得の基本的な考え方は次のとおりです。
譲渡所得 = 売却価格 −(取得費+譲渡費用)− 特別控除
取得費には、土地・建物の購入代金や購入時の一定の諸費用などが含まれます。
ただし、建物については購入時の金額をそのまま取得費にできるわけではなく、所有期間に応じた減価償却費相当額を差し引いて計算する必要があります。
譲渡費用として認められる可能性がある代表的な費用には、次のようなものがあります。
- 売却時の仲介手数料
- 売買契約書の印紙税
- 売却のために直接必要となった建物の解体費
- 売却のために支払った一定の測量費
- 売却条件として必要になった一定の費用
一方、通常の修繕費や固定資産税など、支払った費用がすべて譲渡費用になるわけではありません。
税金を計算するときは、売却価格だけを見るのではなく「取得費をいくら証明できるか」も重要になります。
所有期間5年以下の一戸建てを売却する場合
売却した年の1月1日時点で所有期間が5年以下の場合、原則として「短期譲渡所得」に分類されます。
短期譲渡所得の税率は、原則として次のとおりです。
- 所得税:30%
- 復興特別所得税:所得税額の2.1%
- 住民税:9%
- 合計の実効税率:約39.63%
例えば、3,000万円で購入した住宅を5年間所有したから、自動的に長期譲渡所得になるわけではありません。
重要なのは、売却した年の1月1日時点で所有期間が5年を超えているかです。
この判定方法を知らずに売却時期を決めると、数か月の違いで短期譲渡と長期譲渡の区分が変わるケースがあります。
宝塚市で購入後それほど年数が経過していない一戸建てを売却する場合は、次の点を確認しておくことが重要です。
- 不動産を取得した日
- 売却予定日
- 売却年の1月1日時点の所有期間
- 売却によって利益が発生するか
- 3,000万円特別控除などを利用できるか
住み替えなどで売却時期を調整できる場合は、税区分まで確認したうえでスケジュールを決めることが大切です。
所有期間5年超の一戸建てを売却する場合
売却した年の1月1日時点で所有期間が5年を超えている場合は、原則として「長期譲渡所得」に分類されます。
長期譲渡所得の税率は、原則として次のとおりです。
- 所得税:15%
- 復興特別所得税:所得税額の2.1%
- 住民税:5%
- 合計の実効税率:約20.315%
短期譲渡所得の約39.63%と比較すると、大きな違いがあります。
ただし、税率だけを理由に売却時期を延期すれば必ず得になるわけではありません。
売却を待っている間に市場価格が変動したり、住宅ローンの支払い、固定資産税、維持管理費などが発生したりするためです。
売却時期を判断するときは、次のような条件を総合的に確認します。
- 短期譲渡か長期譲渡か
- 現在の査定価格
- 住宅ローン残高
- 売却までの維持費
- 住み替え先の購入時期
- 利用できる税制上の特例
税率だけではなく、最終的に手元へ残る金額で比較することが重要です。
宝塚市の自宅売却で確認したい3,000万円特別控除
自宅として利用していた一戸建てを売却した場合、一定の要件を満たせば「居住用財産を譲渡した場合の3,000万円特別控除」を利用できる可能性があります。
これは、譲渡所得から最高3,000万円を控除できる制度です。
例えば、取得費や譲渡費用を差し引いた後の譲渡所得が1,000万円だったとします。
3,000万円特別控除の適用要件を満たしていれば、課税対象となる譲渡所得を0円にできる可能性があります。
自宅売却では非常に重要な制度ですが、どの売却でも自動的に適用されるわけではありません。
確認が必要なポイントとしては、次のようなものがあります。
- 自分が実際に住んでいた住宅か
- 以前住んでいた住宅の場合、売却期限の要件を満たすか
- 買主が一定の特別な関係者ではないか
- 過去に同じ特例などを利用していないか
- 他の特例との併用制限に該当しないか
- 必要な確定申告を行えるか
親子や夫婦など特殊な関係にある相手への売却では、適用できない場合があります。
また、特例を利用して税額が0円になる場合でも、原則として確定申告が必要です。
宝塚市の一戸建て売却で税額を左右するポイント
一戸建て売却の税額は、売却価格だけで決まるものではありません。
例えば、同じ4,000万円で売却した住宅でも、取得価格や建物の減価償却、所有期間、利用できる特例によって税額は大きく変わります。
特に古い一戸建てでは、購入時の売買契約書などが見つからず、取得費を十分に確認できないケースがあります。
取得費が不明な場合には、原則として売却価格の5%を概算取得費として計算できる制度がありますが、実際の取得費より大幅に低くなれば譲渡所得が大きく計算される可能性があります。
売却前に確認しておきたい資料は次のとおりです。
- 購入時の売買契約書
- 建築請負契約書
- 購入時の領収書
- 仲介手数料などの資料
- 増改築に関する契約書・領収書
- 売却時に支払う仲介手数料
- 測量や解体などに関する資料
- 住宅の取得日が確認できる資料
「昔の家だから資料がない」と最初から諦めず、手元の書類を整理してから税理士などの専門家へ確認することが重要です。
宝塚市における一戸建て売却と税金の具体例
長年住んだ自宅を売却するケース
宝塚市内で長期間居住していた一戸建てを売却し、取得費などを差し引いた結果、譲渡所得が発生するケースがあります。
一定の要件を満たして3,000万円特別控除を利用できれば、課税対象となる譲渡所得を大幅に減らせる可能性があります。
売却価格だけで税金を判断せず、自宅として利用していた事実や所有期間を確認することが重要です。
購入から5年前後で住み替えるケース
子どもの成長や転勤などを理由に、購入後5年前後で一戸建てを売却することがあります。
この場合、単純に購入から5年経過したかではなく、売却した年の1月1日時点で5年を超えているかによって短期譲渡所得・長期譲渡所得の判定が変わります。
売却時期を調整できる場合は、査定価格や住み替え時期と合わせて税区分も確認します。
相続した一戸建てを売却するケース
親から相続した一戸建てを売却する場合、所有期間の判定では、原則として被相続人の取得時期を引き継ぎます。
また、一定の条件を満たす相続不動産については、取得費加算の特例や、被相続人の居住用財産に関する特別控除などを検討できるケースがあります。
※事例は一般的な税務上の考え方を説明したものであり、実際の税額や特例適用の可否は個別条件によって異なります。
専門家コメント|ライズ・ステージ株式会社 代表取締役 天王寺谷 亮
宝塚市で一戸建ての売却相談を受けるとき、売主様が最初に気にされるのは「いくらで売れるのか」という部分です。
もちろん売却価格は重要ですが、本当に確認したいのは「売った後にいくら手元へ残るのか」だと考えています。
住宅ローンの残債、仲介手数料、登記関係費用、測量や解体などの費用に加えて、売却益が出る場合には税金も確認する必要があります。
特に、自宅売却の3,000万円特別控除や所有期間による税率の違いは、売却後の手取り額に影響する可能性があります。
一方で、税制には細かな適用要件や併用できない制度があります。不動産会社だけで税務判断を完結させるのではなく、必要に応じて税理士などの専門家と確認しながら進めることが大切です。
一戸建ての売却では「査定価格」だけを見るのではなく、売却費用や税金まで含めた手取り額を整理してから販売計画を立てることが、納得できる取引につながります。
宝塚市の一戸建て売却と税金に関するよくある質問
Q1. 一戸建てを売却したら必ず税金がかかりますか?
必ずかかるわけではありません。取得費や譲渡費用を差し引いて譲渡所得が発生しなければ、譲渡所得に対する所得税・住民税は原則として発生しません。また、自宅の場合は3,000万円特別控除を利用できる可能性があります。
Q2. 所有期間5年の判定は購入日から数えればよいですか?
単純な経過年数ではありません。売却した年の1月1日時点で所有期間が5年を超えているかによって、長期譲渡所得と短期譲渡所得を判定します。
Q3. 長期譲渡所得の税率はいくらですか?
原則として所得税15%、住民税5%に加えて復興特別所得税がかかり、合計の実効税率は約20.315%です。
Q4. 短期譲渡所得の税率はいくらですか?
原則として所得税30%、住民税9%に加えて復興特別所得税がかかり、合計の実効税率は約39.63%です。
Q5. 自宅なら必ず3,000万円控除を使えますか?
いいえ。居住状況、売却時期、買主との関係、過去の特例利用状況など複数の適用要件があります。個別に確認が必要です。
Q6. 3,000万円特別控除で税金が0円なら確定申告は不要ですか?
原則として、特例の適用を受けるための確定申告が必要です。税額が発生するかどうかと申告の必要性は分けて考える必要があります。
Q7. 購入時の契約書を紛失した場合はどうなりますか?
取得費が分からない場合、売却価格の5%を概算取得費とする方法があります。ただし税負担が大きくなる可能性があるため、取得費を確認できる資料がないか慎重に調べることが重要です。
Q8. 相続した一戸建ての所有期間は相続日からですか?
原則として、被相続人がその不動産を取得した時期を引き継いで所有期間を判定します。
Q9. 売却で損失が出た場合も確定申告した方がよいですか?
一定の要件を満たす居住用財産の譲渡損失について、損益通算や繰越控除を利用できる場合があります。適用条件が複雑なため、税理士や税務署へ確認することが重要です。
Q10. 売却前に税金を計算できますか?
概算は可能です。売却予定価格、取得費、建物の取得価額・築年数、譲渡費用、所有期間、住宅の利用状況などを整理すると、税理士などへ具体的に相談しやすくなります。
まとめ
宝塚市で一戸建てを売却するときは、売却価格だけでなく税金を含めた手取り額を確認することが重要です。
- 売却価格そのものではなく譲渡所得を基準に税金を計算する
- 所有期間5年以下と5年超では原則の税率が大きく異なる
- 自宅なら3,000万円特別控除を利用できる可能性がある
- 建物の取得費では減価償却を考慮する必要がある
- 購入時の契約書など取得費を確認できる資料を探しておく
- 相続した住宅では所有期間や利用できる特例の確認が必要
- 特例を利用するときは確定申告が必要になる場合がある
不動産の税金は「4,000万円で売れたから税金はいくら」と単純に計算できません。
取得価格、建物の減価償却、所有期間、売却費用、居住状況などによって結果が変わります。
宝塚市で一戸建ての売却を検討している方は、査定価格と同時に売却費用や税金を整理し、最終的な手取り額を確認したうえで売却計画を立てましょう。
宝塚市の一戸建て売却・査定はライズ・ステージ株式会社へ
ライズ・ステージ株式会社では、宝塚市を中心に、不動産の売買・仲介、管理・賃貸、新築分譲、不動産活用に関するコンサルティングなどを行っています。
一戸建ての売却では、販売価格だけでなく、住宅ローン残高、仲介手数料、測量・解体などの費用、売却後の税金まで確認することで、より現実的な資金計画を立てやすくなります。
宝塚市で自宅の売却や住み替え、相続した一戸建ての処分を検討している方は、まず現在の不動産価値と売却方法を整理することから始めましょう。
お問い合わせ
ライズ・ステージ株式会社 お問い合わせ
公式ホームページ
ライズ・ステージ株式会社 公式ホームページ
会社概要
会社名
ライズ・ステージ株式会社
所在地
〒665-0861
兵庫県宝塚市中山寺1-1-3
代表取締役
天王寺谷 亮
電話番号
0797-86-5600
FAX番号
0797-86-5601
事業内容
宅地建物取引業
不動産の売買および仲介業務、不動産の所有・管理・賃貸業務、新築分譲事業、不動産の有効活用に関するコンサルティング、リフォーム・リノベーション事業、ライフプランの提案、その他不動産に関する一切の業務
※税率・特例は制度改正や個別条件によって取扱いが変わる可能性があります。実際の申告・税額については、税理士または税務署へ確認してください。