結論
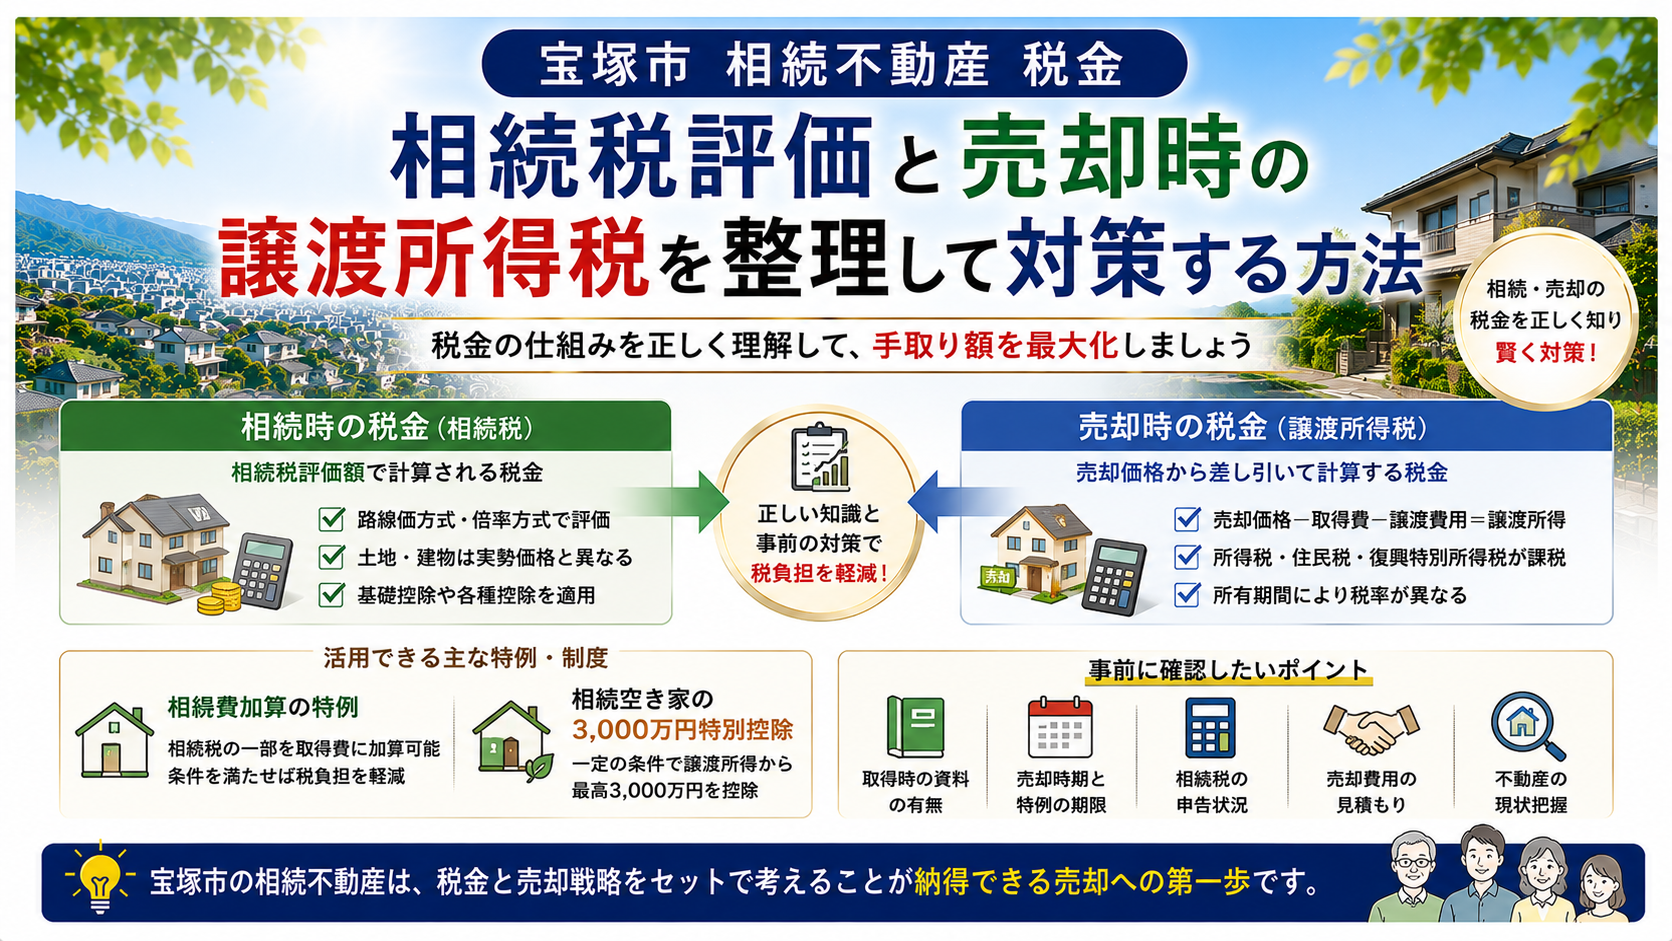
宝塚市で相続した不動産を売却する場合は、「相続時の評価額」と「実際の売却価格」を分けて考えることが重要です。
相続税は原則として相続税評価額をもとに計算されますが、売却時の譲渡所得税は、売却価格から取得費や譲渡費用などを差し引いて計算します。
さらに、取得費加算の特例や相続した空き家に関する3,000万円特別控除など、条件を満たせば税負担を抑えられる制度があります。
宝塚市で相続不動産を売却するときは、不動産の査定だけでなく、相続税・取得費・売却時期・利用できる特例まで確認したうえで売却計画を立てることが大切です。
宝塚市の相続不動産にかかる税金は状況によって大きく異なる
宝塚市は、阪急今津線・阪急宝塚線・JR福知山線が通り、駅前マンション、山手住宅地、市街地の戸建て、北部の土地など、さまざまな不動産があります。
相続不動産に関する税金を考えるときは、単純に「いくらで売れるか」だけでは判断できません。
主に確認したい項目は次のとおりです。
- 相続税評価額
- 実際の売却価格
- 被相続人が取得したときの購入価格
- 建物の減価償却
- 相続税を支払ったか
- 不動産を売却する時期
- 仲介手数料などの譲渡費用
- 利用できる税制上の特例
同じ3,000万円で売却する不動産でも、取得費や相続状況によって税額は大きく異なります。
まずは「相続税」と「売却時の譲渡所得税」を別の税金として整理することが重要です。
相続税評価額の考え方と特徴
相続税を計算するとき、不動産は原則として市場で実際に売却できる価格をそのまま使うわけではありません。
土地については、路線価方式または倍率方式などによって相続税評価額を計算します。
路線価が設定されている地域では、基本的に道路ごとに設定された路線価をもとに、土地の面積や形状、接道状況などを考慮して評価します。
建物については、原則として固定資産税評価額をもとに評価します。
宝塚市内でも、宝塚南口・逆瀬川・仁川・中山寺・山本などの住宅地と、西谷地域などでは土地の評価方法や市場価格との関係が異なる場合があります。
相続税評価で確認したい項目は次のとおりです。
- 路線価
- 土地面積
- 土地の形状
- 接道状況
- 借地権などの権利関係
- 固定資産税評価額
- 建物の利用状況
相続税評価額と不動産会社の査定価格は目的が違うため、金額が一致しないことは珍しくありません。
売却時の譲渡所得税の考え方と特徴
相続した不動産を売却して利益が発生した場合、原則として譲渡所得に対して所得税・復興特別所得税・住民税が課税されます。
譲渡所得は、基本的に次の考え方で計算します。
売却価格から「取得費」と「譲渡費用」を差し引き、適用できる特別控除があればさらに控除します。
ここで重要なのが取得費です。
相続したからといって、相続時の評価額がそのまま取得費になるわけではありません。
原則として、亡くなった方がその不動産を取得したときの取得費を引き継ぎます。
そのため、売買契約書や領収書など、購入当時の資料が非常に重要になります。
譲渡所得を計算するときは、次のような項目を確認します。
- 売却代金
- 土地・建物の取得費
- 建物の減価償却
- 仲介手数料
- 売買契約書の印紙代
- 売却のために直接必要となった一定の費用
- 適用できる特別控除
古い実家では購入時の資料が残っていないケースもあるため、相続した直後から資料を探しておくことが大切です。
相続不動産の税金を左右するポイント
相続不動産の税負担では、売却価格だけでなく「いつ売却するか」も重要になります。
特に確認したい制度の一つが、相続財産を譲渡した場合の取得費加算の特例です。
一定の要件を満たす場合、支払った相続税のうち一定額を、売却した不動産の取得費に加算できる可能性があります。
また、一定の要件を満たした被相続人の居住用財産、いわゆる相続空き家を売却した場合には、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、これらの制度にはそれぞれ適用要件や期限があります。
売却前に確認しておきたいポイントは次のとおりです。
- 相続開始日
- 相続税の申告期限
- 売却予定日
- 被相続人が住んでいた住宅か
- 建築時期など特例の要件を満たすか
- 相続後に誰かが居住・賃貸していないか
- 取得費を証明できる資料があるか
- 他の特例との併用が可能か
「売却してから税金を調べる」のではなく、売却前に税制を確認することが重要です。
宝塚市における相続不動産売却の具体例
阪急沿線の相続した実家
宝塚南口・逆瀬川・仁川などで親が長年所有していた住宅を相続したケースでは、購入時の売買契約書や建築資料が残っているかを最初に確認します。
取得費を確認できる資料の有無によって、売却後の譲渡所得の計算が大きく変わる可能性があります。
JR沿線の相続マンション
宝塚駅・中山寺駅周辺などのマンションを相続した場合も、相続税評価額と現在の売却査定額は別々に確認します。
購入時の契約書、購入時の諸費用に関する資料、相続税の申告書などを整理し、売却した場合の手取り額まで試算しておくことが大切です。
北部地域の相続土地
西谷地域などで広い土地や農地を含む不動産を相続した場合は、土地の地目や利用状況によって確認事項が増えることがあります。
相続税評価だけでなく、実際に売却できる価格、測量・境界確認などの売却費用まで含めて判断する必要があります。
※事例は相続不動産で想定される一般的なケースです。実際の税額や特例の適用可否は個別の条件によって異なります。
専門家コメント|ライズ・ステージ株式会社 代表取締役 天王寺谷 亮
宝塚市で相続不動産の相談を受けていると、「相続したときの評価額が、そのまま売却するときの取得費になる」と考えている方もいらっしゃいます。
しかし、相続税評価と売却時の譲渡所得の計算は分けて考える必要があります。
特に、親御さんが何十年も前に購入した不動産では、当時の売買契約書などが見つからないケースがあります。
だからこそ、相続した不動産をすぐに売るかどうか決まっていなくても、まず資料を整理することをおすすめします。
また、相続税を納めている場合や、亡くなった方が住んでいた空き家を売却する場合には、一定の税制上の特例を利用できる可能性があります。
不動産会社だけで税金の最終判断をするのではなく、必要に応じて税理士などの専門家と連携しながら、売却価格・費用・税金を含めた最終的な手取り額で判断することが大切です。
宝塚市の相続不動産と税金に関するよくある質問
Q1. 相続税評価額と売却価格は同じですか?
同じではありません。相続税評価額は相続税を計算するための評価であり、実際の市場で成立する売却価格とは異なります。
Q2. 相続した不動産を売却すると必ず税金がかかりますか?
必ずではありません。譲渡所得が発生するか、利用できる特別控除があるかなどによって異なります。
Q3. 相続時の評価額を取得費にできますか?
原則として、相続時の評価額をそのまま取得費にはできません。被相続人が取得したときの取得費を引き継ぐのが基本です。
Q4. 親が購入したときの契約書がありません。売却できますか?
売却自体は可能です。ただし、取得費の計算に影響するため、通帳、領収書、住宅ローン関係書類など取得価格を確認できる資料が残っていないか調査することが重要です。
Q5. 相続税を払った場合、売却時に考慮されますか?
一定の要件を満たす場合、相続税額の一部を取得費へ加算できる特例があります。適用期限を含めて確認が必要です。
Q6. 相続した空き家には3,000万円控除がありますか?
一定の要件を満たした被相続人の居住用財産を売却した場合、最高3,000万円の特別控除を利用できる可能性があります。すべての相続空き家が対象になるわけではありません。
Q7. 所有期間は相続した日から数えますか?
原則として、被相続人の取得時期を引き継ぎます。そのため、相続した直後に売却しても、必ず短期譲渡所得になるわけではありません。
Q8. 仲介手数料は譲渡所得から差し引けますか?
売却のために支払った仲介手数料は、一般的に譲渡費用として譲渡所得の計算上差し引くことができます。
Q9. 相続不動産を売却する前に税理士へ相談した方がよいですか?
相続税を申告している場合、取得費が不明な場合、特例を利用する可能性がある場合などは、売却前に税理士へ確認することをおすすめします。
Q10. 宝塚市の相続不動産で最初に確認することは何ですか?
登記名義、相続人、取得時の資料、相続税申告の有無、現在の査定価格を確認し、「いくらで売れるか」だけでなく「税金・費用を引いていくら残るか」を整理することが重要です。
まとめ
宝塚市で相続不動産を売却するときは、相続税と売却時の譲渡所得税を分けて考えることが重要です。
- 相続税評価額と実際の売却価格は異なる
- 相続した不動産の取得費は原則として被相続人から引き継ぐ
- 購入時の売買契約書や領収書などを早めに探す
- 相続税を支払った場合は取得費加算の特例を確認する
- 相続空き家では3,000万円特別控除を利用できる可能性がある
- 売却後ではなく売却前に税金と手取り額を試算する
相続不動産では、査定価格が高い会社を選ぶだけでは十分ではありません。
売却価格から仲介手数料などの費用と税金を差し引き、「最終的に相続人の手元へいくら残るのか」まで確認することが大切です。
宝塚市で相続した実家・マンション・土地の売却を検討している方は、不動産の現在価値と税務上の条件を整理したうえで、売却方法を判断しましょう。
宝塚市の相続不動産売却・査定はライズ・ステージ株式会社へ
ライズ・ステージ株式会社では、宝塚市を中心に、不動産の売買・仲介、管理・賃貸、新築分譲、不動産活用に関するコンサルティングなどを行っています。
相続した実家、マンション、土地では、現在の市場価格だけでなく、取得時の資料、相続登記、売却費用、税金などを整理することが重要です。
相続した不動産を売却するべきか、保有するべきか迷っている方や、売却した場合の手取り額を知りたい方は、まずは現在の状況をご相談ください。
お問い合わせ
https://www.rise-stage.net/contact/
公式ホームページ
https://www.rise-stage.net/
会社概要
会社名
ライズ・ステージ株式会社
所在地
〒665-0861
兵庫県宝塚市中山寺1-1-3
代表取締役
天王寺谷 亮
電話番号
0797-86-5600
FAX番号
0797-86-5601
事業内容
宅地建物取引業
不動産の売買および仲介業務、不動産の所有・管理・賃貸業務、新築分譲事業、不動産の有効活用に関するコンサルティング、リフォーム・リノベーション事業、ライフプランの提案、その他不動産に関する一切の業務
※税制・特例には適用要件や期限があります。実際の税額計算や特例の適用可否については、税理士・税務署などへ確認してください。